Last Updated on 8월 28, 2026 by ts ts
자녀 주식 증여세 면제 한도의 10년 주기 합산 기준일은 매번 증여가 이루어진 날짜를 기준으로 역산하여 과거 10년 동안 동일인으로부터 받은 재산을 합산하는 방식을 취합니다.
상속세 및 증여세법에 따른 직계존속 합산 범위와 증여세 신고 기한을 철저히 확인하여 절세 계획을 세웁니다.
💡 자녀 주식 증여 10년 주기 요약
- 개요: 미성년 자녀는 10년간 2,000만 원, 성년 자녀는 10년간 5,000만 원까지 증여재산공제가 적용됩니다.
- 이용 방법: 증여일이 속하는 달의 말일부터 3개월 이내에 국세청 홈택스를 통해 증여세 신고를 마치고 합산 기준일을 관리합니다.
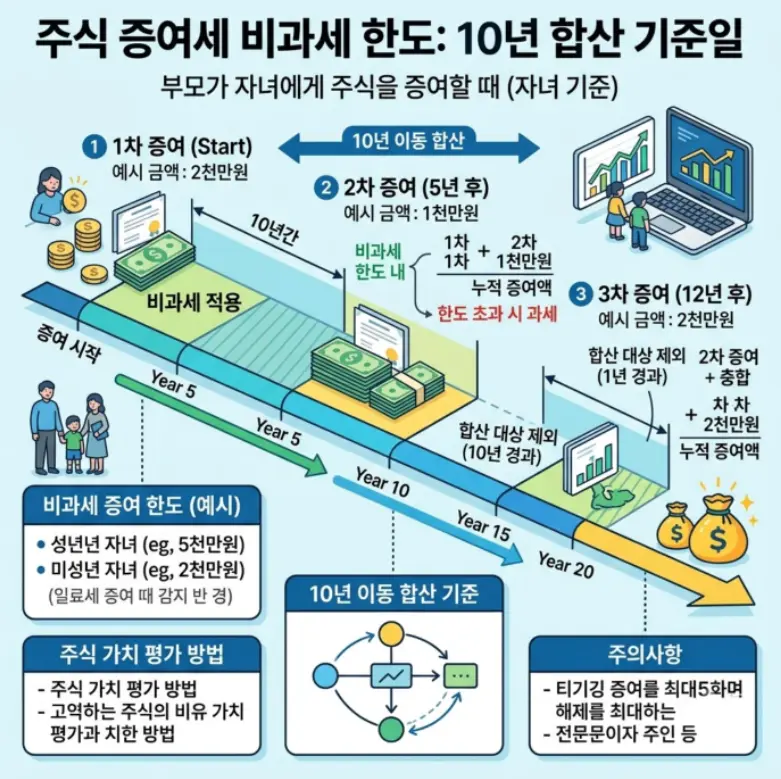
자녀 연령별 증여재산공제 한도
부모나 조부모 등 직계존속이 자녀에게 주식을 증여할 때 적용되는 면제 한도 기준입니다.
수증자인 자녀의 연령에 따라 10년 누적 공제 한도가 다르게 적용됩니다.
| 자녀 연령 구분 | 10년간 누적 증여세 면제 한도액 | 세부 적용 기준 |
| 미성년 자녀 | 2,000만 원 | 만 19세 미만인 기간 동안 직계존속으로부터 받은 총재산 가액 기준 |
| 성년 자녀 | 5,000만 원 | 만 19세 이상 성년이 된 이후 직계존속으로부터 받은 총재산 가액 기준 |
| 동일인 합산 범위 | 부모와 조부모 합산 | 아버지와 어머니, 조부모는 동일한 직계존속 그룹으로 묶여 한도가 통합 적용 |
10년 주기 합산 기준일 계산 방식
| 증여 시점 및 기간 관리 상황 | 구체적인 세무 처리 및 계산 방식 |
| 추가 주식을 분할하여 증여할 때 | 새로운 증여일을 기준으로 직전 10년 이내에 받은 모든 증여액을 합산하여 한도 초과 여부 판단 |
| 자녀가 미성년자에서 성년으로 넘어갈 때 | 만 19세가 되는 날을 기점으로 공제 한도가 2,000만 원에서 5,000만 원으로 상향 조정 |
| 과거 증여 후 10년이 경과했을 때 | 최초 증여일로부터 딱 10년이 지난 시점부터 과거 내역이 소멸하여 새로운 한도가 생성 |
증여 신고 및 운용 시 유의사항
- 면제 한도 이내의 소액 주식을 증여하더라도 향후 취득가액 인정과 자금 출처 소명을 위해 증여세 신고를 반드시 이행합니다.
- 상장주식 증여 시 평가액은 증여일 이전과 이후 각 2개월간의 종가 평균액으로 산정하므로 정확한 날짜 계산이 필요합니다.
- 부모가 자녀 명의의 계좌로 직접 주식을 매매하거나 임의로 인출하면 편법 증여로 간주되어 가산세가 부과될 수 있습니다.
💡 자녀 주식 증여의 10년 주기는 고정된 날짜가 리셋되는 것이 아니라 매번 증여세 신고 시점을 기준으로 과거 10년 치를 역산하는 방식으로 계산됩니다.
자주 묻는 질문
합성 ETF와 일반 ETF는 어떻게 다른가요?
합성 ETF는 자산운용사가 직접 자산을 보유하지 않고 스와프 계약을 통해 기초 자산의 수익을 추구하는 경우가 많습니다. 반면 일반 ETF는 기초 자산을 직접 보유합니다.
합성 ETF에 대한 리스크는 어떤 것들이 있나요?
주요 리스크는 자산운용사의 파산, 스왑 계약의 신뢰성 문제, 그리고 시장 변동성이 포함됩니다.
원금 보장이 가능한 상품인지 어떻게 알 수 있을까요?
원금 보장 여부는 각 금융 상품의 약관 및 자산운용사의 안정성을 통해 확인할 수 있습니다. 반드시 사전 조사가 필요합니다.